Pregunta a cualquier responsable de precios de un distribuidor de catálogo largo cómo fija el precio de venta, y en la mayoría de los casos la respuesta es la misma: coste más un margen. Un porcentaje fijo, aplicado sobre el coste de cada referencia, casi siempre el mismo para toda una familia o incluso para el catálogo entero.
Es el método más extendido del sector, y no por casualidad. Es simple de calcular, fácil de auditar, y sobre todo, parece objetivo. Nadie tiene que justificar por qué esta referencia vale tanto y aquella otra tanto: el margen es el mismo para todas, así que no hay favoritismos ni arbitrariedad. Se puede defender con una hoja de cálculo y una frase: «así se ha hecho siempre».
El problema es que esa sensación de objetividad es un espejismo.
Aplicar el mismo margen a todo no es no decidir
Cuando se aplica un margen único a todo el catálogo, parece que no se está tomando ninguna decisión de precio: solo se está siguiendo una regla. Pero esa regla esconde una decisión enorme, tan grande que casi nunca se hace explícita: que todas las referencias reaccionan igual ante el precio.
Dicho de otro modo, el cost-plus asume que da igual subir un 5% el precio de un producto que el cliente compara constantemente con la competencia que el de uno donde el cliente ni se plantea mirar otro proveedor. Asume que la elasticidad es la misma en toda la cartera. Y esa suposición, que nadie discute porque nadie la ve, es en la práctica una apuesta tan fuerte como cualquier otra decisión de precio. Solo que, al no estar escrita en ningún sitio, no se cuestiona nunca.
Dónde falla, y falla en las dos direcciones
El margen único no es un error moderado que se reparte de forma uniforme. Falla con fuerza, y en sentidos opuestos según la referencia.
En las referencias donde hay poca competencia real, o donde el cliente está cautivo por comodidad, plazo de entrega o costumbre, el margen único se queda corto. Ahí se podría cobrar más sin perder una sola venta, y sin embargo se aplica el mismo porcentaje que en cualquier otro producto. Es dinero que se deja encima de la mesa, mes tras mes, sin que nadie lo note porque no hay ninguna señal de alarma: las ventas van bien, así que parece que el precio está bien.
En el extremo contrario están las referencias con demanda sensible, donde el cliente compara con facilidad y decide en función del precio. Ahí, ese mismo margen que en otras familias se queda corto, aquí resulta excesivo: frena ventas que se habrían cerrado con un precio algo más bajo, y ese volumen perdido tampoco deja rastro visible. Solo se ve como una cifra de ventas algo más floja de lo esperado, sin que nadie lo relacione con el precio.
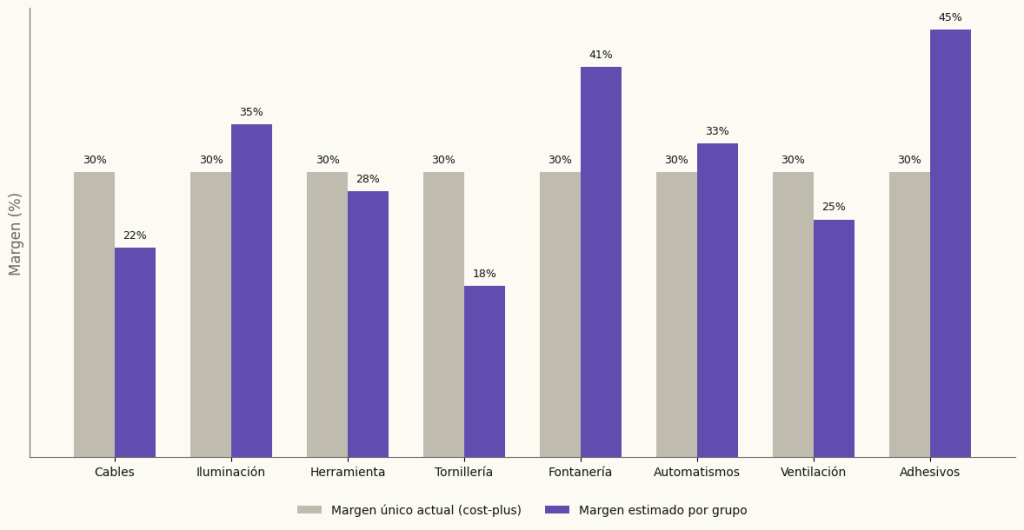
El gráfico anterior ilustra esto con un caso construido: un margen del 30% aplicado a toda la cartera frente al margen que la elasticidad estimada sugeriría en cada familia. En algunas, como fontanería o adhesivos, hay recorrido para subir bastante por encima del 30% sin perder ventas relevantes. En otras, como tornillería, ese mismo 30% ya está frenando demanda que se podría capturar bajando el precio. El margen único no acierta en ninguna de las dos; solo promedia un error que nadie ve porque está repartido por todo el catálogo.
El puente: de un margen a un margen por grupo
Esto no significa que haya que tirar el cost-plus a la basura. Como suelo de seguridad y como forma de asegurar que ninguna referencia se vende por debajo de un margen mínimo aceptable, sigue siendo útil. El cambio no es de naturaleza, es de resolución.
En lugar de un margen para todo el catálogo, se trata de estimar la elasticidad por grupos de referencias con comportamiento parecido, y ajustar el margen de cada grupo en función de lo que esa elasticidad dice. Grupos donde la demanda apenas reacciona al precio pueden sostener un margen más alto. Grupos donde la demanda es sensible necesitan uno más ajustado. El cost-plus sigue ahí, como método, pero deja de ser un número único y pasa a ser una familia de números, cada uno respaldado por evidencia y no por costumbre.
Esto tampoco exige recalcular cada referencia una por una, que sería inviable en un catálogo de miles. Basta con agrupar por comportamiento y trabajar sobre esos grupos, que es exactamente el tipo de segmentación de la que hablábamos en el primer artículo de este blog.
Punto de partida, no punto final
El cost-plus no es un mal método para empezar. Es simple, transparente, y evita el riesgo de vender algo por debajo de coste por error. El problema no es usarlo el primer día. El problema es no revisarlo nunca, y confundir su simplicidad con neutralidad.
Un margen fijo aplicado sin revisión durante años no es una política de precios prudente. Es una decisión de precio que se tomó una vez, hace mucho tiempo, y que nadie ha vuelto a mirar. La pregunta que merece la pena hacerse no es si el margen actual es razonable en general, sino si sigue siendo el margen adecuado para cada grupo de referencias, ahora que hay forma de saberlo.
 navarro_quant

Deja un comentario